主婦・主夫におすすめのクレジットカード|家計の還元を最大にする選び方
日々の買い物をまとめるほど効果が出るのが、還元率の高いカードです。スーパーやネット通販での優待、家族カードの使いやすさ、ポイントを家計に戻しやすいかを基準に選びました。
結論
- イオン系のスーパーをよく使うなら、イオングループでポイントが貯まりやすいイオンカード
- ネット通販が中心なら、普段使う通販サイトで還元率が上がるカード(楽天市場なら楽天カードなど)
- 特定の店にこだわらないなら、どこで使っても還元率が高めの年会費無料カード
- 配偶者の支出もまとめるなら家族カードを発行し、ポイントを1か所に集めるのが効率的です
編集部が選んだ4枚を比較
| カード | 年会費 | 還元率 | 発行 | 国際ブランド | 申込 |
|---|---|---|---|---|---|
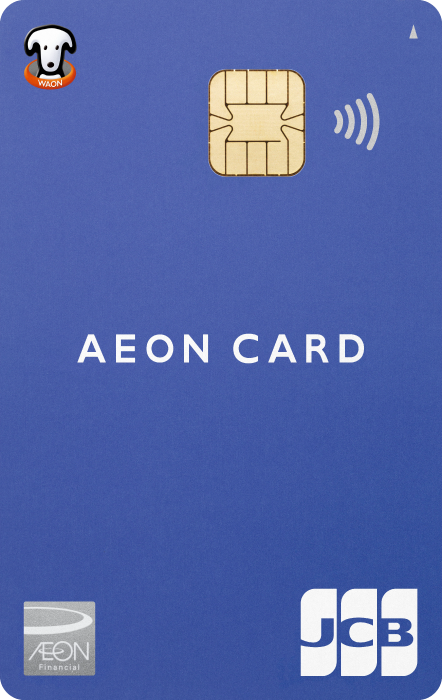 イオンカード(WAON一体型) | 無料 | 0.5%〜1%※ | 最短5分 | Visa / JCB / Mastercard | 公式へ |
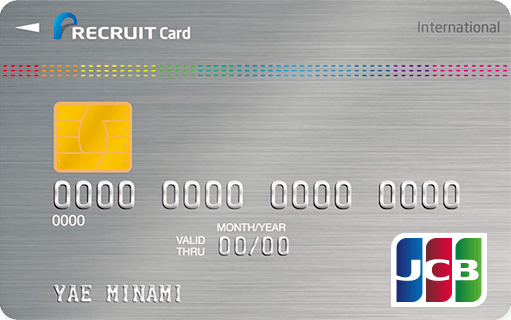 リクルートカード(JCB) | 無料 | 1.2%〜3.2%※ | 最短5分 | JCB | 公式へ |
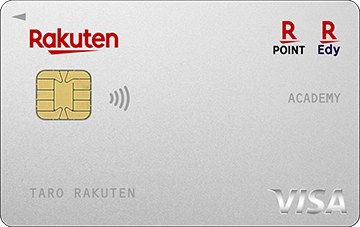 楽天カード | 無料 | 1%〜3%※ | 約1週間 | Visa / Mastercard / JCB / American Express | 公式へ |
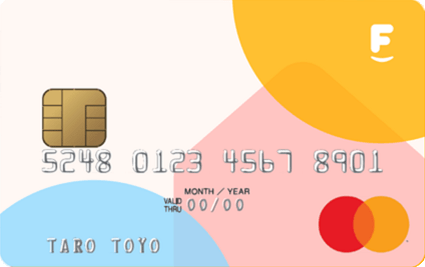 ファミリーカード | 実質無料(家族内で年間10万円以上の利用がない場合は1,375円(税込)) | 0.3% | 約1週間 | JCB | 公式へ |
※還元率の最大値は、対象店舗での利用・支払い方法・エントリーなどの条件を満たした場合の値です。条件は各カードの公式サイトでご確認ください。
編集部おすすめ4枚
イオンカード(WAON一体型)
クレジットでもWAONでも、 お支払いはこれ1枚で お申込み後最短5分でカード発行 スマホですぐに使えるベーシックな1枚
- 年会費
- 無料
- 還元率
- 0.5%〜1%※
- 発行
- 最短5分
イオン・マックスバリュなどイオングループでポイントが貯まりやすく、グループの特定日の割引・ポイント優待も受けられます。イオン系のスーパーが生活圏にある家庭なら、最初に検討したい1枚です。優待日の内容は変わることがあるため、公式サイトで確認してください。
リクルートカード(JCB)
驚異の高還元率1.2% ポイント貯めるならリクルートカード (Recruit Card) 年会費永年無料
- 年会費
- 無料
- 還元率
- 1.2%〜3.2%※
- 発行
- 最短5分
年会費無料で、店を問わず還元率が高めのカード。特定のスーパーに偏らない家庭のメインカードに向いています。貯まったポイントは、じゃらん・ホットペッパーなどリクルートのサービスで使えます。
楽天カード
毎日をもっとお得に!一番人気のカード
- 年会費
- 無料
- 還元率
- 1%〜3%※
- 発行
- 約1週間
楽天市場での買い物でポイントが貯まりやすく、貯まった楽天ポイントは街の加盟店や楽天市場の支払いにも使えます。日用品をネット通販でまとめ買いする家庭に向いています。
ファミリーカード
1つの口座でカード2枚。 夫婦・カップルの共有クレジットカード
- 年会費
- 実質無料(家族内で年間10万円以上の利用がない場合は1,375円(税込))
- 還元率
- 0.3%
- 発行
- 約1週間
夫婦での利用を前提にしたカードで、1人の申込で夫婦それぞれのカードを発行できます。還元率よりも、夫婦の支出を1つの明細にまとめたい家庭向けです。
※還元率の最大値は、対象店舗での利用・支払い方法・エントリーなどの条件を満たした場合の値です。条件は各カードの公式サイトでご確認ください。
家計に効くカードの選び方
家計の支出をカードにまとめると、明細がそのまま家計簿になり、還元分だけ支出が減ります。還元率の差が年間でどれくらいになるかの目安は次のとおりです。
| 月々のカード払い | 還元率0.5% | 還元率1.0% | 還元率1.2% |
|---|---|---|---|
| 5万円 | 年3,000円 | 年6,000円 | 年7,200円 |
| 10万円 | 年6,000円 | 年12,000円 | 年14,400円 |
| 15万円 | 年9,000円 | 年18,000円 | 年21,600円 |
月10万円の支出なら、還元率0.5%のカードから1.2%のカードに変えるだけで年間8,400円の差が生まれます(ポイントを1ポイント=1円相当で使った場合)。
選ぶ基準は次の3点に絞ると迷いません。
- よく行く店で還元率が上がるか:スーパー・ドラッグストア・ネット通販など、支出の多い場所に強いカードを選ぶ
- ポイントの使い道が明確か:請求充当(キャッシュバック)できるカードは、交換の手間も失効リスクもありません
- 家族カードが使いやすいか:配偶者の支出も同じカードにまとめると、ポイントが分散しません
収入がなくても申し込めるのか
「専業主婦(主夫)だからカードを作れない」と考える必要はありません。多くのカードが申込資格を**「本人または配偶者に安定継続収入がある方」**としており、世帯収入で審査されます。
もう1つの方法は、配偶者のカードの家族カードを発行することです。家族カードは本会員の契約にもとづいて発行され、利用額は本会員にまとめて請求されます。年会費は本会員より安いか無料のことが多く、ポイントも本会員の口座に集まります。
貯めたポイントの出口を決めておく
還元率の高いカードを選んでも、ポイントを使い切れなければ意味がありません。家計目的であれば、請求額への充当が最も確実です。交換レートの目減りがなく、家計簿上も「支出が減った」と明確に把握できます。
交換先から逆算して選びたい場合は、ポイント交換先から探すページをご覧ください。
ポイント移行先が豊富にある、その他のカード
※還元率の最大値は、対象店舗での利用・支払い方法・エントリーなどの条件を満たした場合の値です。条件は各カードの公式サイトでご確認ください。
よくある質問
収入がなくてもクレジットカードに申し込めますか?
申込資格を「本人または配偶者に安定継続収入のある方」としているカードであれば、配偶者の収入をもとに申し込めます。また家族カードは本会員の契約にもとづいて発行されるため、ご自身に収入がなくても持てます。発行の可否は各カード会社の審査によります。
家計管理にはカードを何枚使うのがよいですか?
生活費を1枚にまとめると明細がそのまま家計簿になるため管理が楽になります。特定の店で還元率が上がるカードを2枚目として使い分けるのが現実的です。
貯まったポイントは何に使うのが効率的ですか?
請求額への充当(キャッシュバック)は交換レートの目減りがなく、確実に家計へ反映されます。交換先を選ぶ手間もかかりません。